『異次元緩和 経済敗戦と背徳者たち』――無謀な経済実験はなぜ行われたのか
2013年4月、黒田東彦総裁は物価上昇率2%の目標を「2年程度」で達成すると宣言し、「異次元」の金融緩和に踏み切った。だが実験は11年に及び、日銀の国債保有残高は約588兆円と、名目GDPに迫る規模まで膨らんだ。2024年3月のマイナス金利解除で異次元緩和は幕を閉じたが、日本経済はかつての成長を取り戻せていない。それどころか、止まらない円安と物価高、増え続ける利払い費といった副作用が、暮らしと財政を蝕みつつある。なぜこれほど危うい政策が、10年以上も漫然と続けられたのか。
2012年末、朝日新聞1面で第2次安倍政権の経済構想を「アベノミクス」と呼んで批判した原真人氏(元朝日新聞編集委員)が、15年にわたる取材でこの謎を解き明かす。史上最大の経済実験を構想し、実行したのは誰だったのか。元モルガン銀行東京支店長・藤巻健史氏も「金融界・霞が関震撼の一冊」と絶賛する。
(本記事は、原真人『異次元緩和 経済敗戦と背徳者たち』の一部を抜粋・編集しています)
「骨太ショック」と消費税減税
2026年6月。日本列島各地で早くも30度を超える日が相次ぐ中で、人々は北米で開催されていたサッカー・ワールドカップでの日本代表の快進撃に熱狂していた。その熱気が伝染したかのように、東京株式市場も異様な高揚感に包まれた。米国で続く半導体・AI(人工知能)関連株ブームの波が日本にも押し寄せ、株価は歴史的な上昇局面を迎えていた。
日経平均株価が史上初めて6万円台を突破したのは、わずか2ヵ月前だ。その後も上昇は加速し、6月16日には一時7万円を突破した。相場の熱狂は衰える気配を見せず、22日には終値ベースの最高値7万2353円を記録した。
しかし、その華やかな株高の陰で、外国為替市場と国債市場ではまったく異なる光景が広がっていた。歴史的な円安と長期金利の上昇である。市場関係者の間では、高市政権の財政運営に対する不信感が強まりつつあった。
円と国債を急落させた「骨太ショック」
円安と金利上昇は以前から続いていたが、この頃になると勢いを増した。きっかけは「骨太ショック」と呼ばれる出来事だった。

6月30日、政府は「経済財政運営と改革の基本方針(骨太の方針)」の原案を公表した。骨太の方針は翌年度予算編成の大枠を定める事実上の基本ルールであり、市場もその内容を注視していた。
二つの点が問題視された。第一に、例年盛り込まれてきた「財政健全化」の文言が消えたことだ。高市政権が掲げる「責任ある積極財政」は、結局のところ放漫財政への転換ではないかとの疑念を呼んだ。第二に、「強い経済」の実現には「適切な金融政策運営が行われることも非常に重要」と明記されたことだった。市場ではこれが、利上げを進める日銀への事実上の牽制と受け止められた。
円相場はこの日、39年ぶりとなる1ドル=162円台後半まで下落。7月9日には10年国債利回りが2.9%に達し、約30年ぶりの高水準を記録した。
それでも政権は軌道修正しなかった。2週間後に閣議決定された骨太の方針でも「財政健全化」の文言は復活せず、日銀の独立性についても「金融政策の具体的な手法については日本銀行に委ねられる」との限定的な表現が加わるにとどまった。
日銀側から見れば、独立性が保障されるべきなのは手法だけでなく、金融引き締めか緩和かという政策決定の根幹部分である。その意味で、この修正では不十分だった。
市場は、高市政権がインフレ下でも財政拡張と金融緩和を重視する姿勢を改めて示したと受け止めた。円は7月22日、1986年以来となる1ドル=163円台まで下落した。高市が自民党総裁に就任する直前の2025年10月初め、円は147円台だった。わずか9ヵ月で16円も下落したことになる。10年金利も同期間に約1.2ポイント上昇した。市場にくすぶっていた高市政権の財政運営への不信を確信へと変えたのが、この「骨太ショック」だった。
サプライズの日米協調介入
7月30日夕、高市首相は食料品の消費税率を翌年4月から2年間に限り8%から1%へ引き下げる方針を正式表明した。その夜、日本政府は円買いドル売り介入を実施し、円相場は163円台から157円台まで急反発した。
翌31日の日銀金融政策決定会合では政策金利が1.0%で据え置かれた。植田和男総裁は記者会見で利上げ加速の可能性に言及したが、市場の反応は鈍かった。
ところがその日の夜遅く、大きなサプライズが待っていた。日米両政府による協調介入である。日本の円買いドル売り介入に加え、米国政府も円買いユーロ売りで支えた。介入を原則として行わない米国の介入参加は強いメッセージとなり、円は一時155円台まで上昇した。
Photo by iStock 青空を背景にアメリカ国旗と日本国旗が並んで波打っている。
トランプ大統領は「日本は我々に友好的だった。我々は常に日本の味方だ」と語ったうえで、「日本の通貨は弱含んでおり、日本は支援を求めていた」と述べた。
日本は4月末から5月初めにかけても約12兆円規模の単独介入を実施していたが、効果は長続きしなかった。7月になると円は163円台の安値まで下落していた。
こうした状況に最も危機感を抱いたのが米財務長官スコット・ベッセントだった。
高市政権の発足後、日本の財政拡張や利上げの遅れが円安と国債安を招いている、それが米国の長期金利の上昇にも影響していると、繰り返し日本側に警告していた。
2026年1月、スイス・ダボス会議で片山さつき財務相と会談したベッセントは、片山を叱責するように矢継ぎ早に論点をまくしたてた。同席した日本の財務省の担当者が内容を書き留めるのに追いつかないほどだったという。
Photo by iStock ワシントンDCの連邦政府本部の外に設置された米国財務省と財政局の看板
ベッセントはその直後、米メディアの取材に応じ、日本国債の危うさをわざわざ強調した。価格が下落していた日本国債について「(わずか2日間で)6シグマの価格変動があった」と述べたのだ。「6シグマ(6標準偏差)」とは市場用語で「ありえないほどの価格変動」を意味する。強い言葉で高市政権に政策修正を促したのだ。
さらにベッセントは5月の訪日の際、片山財務相との夕食懇談で2時間以上にわたって高市政権の状況を顧みないリフレ政策に不満をぶちまけた。
しかし高市政権も日銀も、その後も相変わらず政策スタンスを変えることはなかった。そして行き着くところまで行ったのが、7月末の食料品の消費税減税の正式発表だった。もしこの発表の前に日米協調介入がなければ、円と国債はどこまで下落していただろうか。
9月1日、米ノースカロライナ州アッシュビルで開かれた主要20ヵ国・地域(G20)財務相・中央銀行総裁会議を終えた議長国のベッセントは、記者会見で日本の経済政策に言及し、いらだちを隠さなかった。
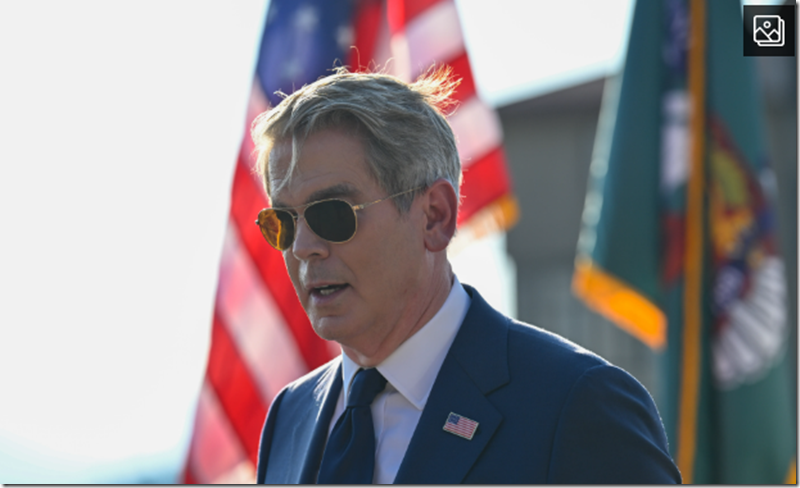
Photo by Gettyimages G20財務大臣・中央銀行総裁サミット終了後、記者会見を開く米財務長官スコット・ベセント(2026年9月1日、アッシュビル)
「我々は日本と話し合った。アベノミクスで彼らは多大な成功を収めたと伝えた」と形のうえで持ち上げたたうえで、こう伝えたと言った。「リフレ政策はやめるべきだ」
さらに米ニューヨーク・タイムズ紙が伝えたところによると、ベッセントは「なぜ高市首相の周辺に円安のメリットを説く経済顧問がいるのか」と述べたともいう。かねて円安メリットを強調し、日銀の早期利上げに反対する前日銀副総裁・若田部昌澄らを事実上、名指ししての批判だった。
その「高市の経済顧問」の一人とみられ、高市の「円安ほくほく」発言のネタ元と言われる高橋洋一は、テレビのワイドショーやユーチューブ番組に出演してベッセント発言を次のように批判した。
「日本から見たら円安のほとんどはプラスだ。日本は1ドル=360円で高度経済成長していた」「円は360円までぜんぜん許容範囲」「円安上等」といった具合だ。高橋は「これで植田総裁が利上げしたら金融政策の執行者として失格だ」とまで言ってのけた。
著しい円安が日本国民を貧しくしている現状を考慮に入れないこうした思考こそ、〝孤高〟の高市の耳に最も多く届けられている忠告や助言だと考えられた。
歴代政権が育てた「虎の子」を失う
かつてなら「1ドル=200円」など笑い話だった。しかし、市場では現実的なシナリオとしてささやかれ始めた。
国際機関が発表する購買力平価でみれば、1ドルは90~100円が妥当とされている。160円を超える円相場は明らかに円のあるべき水準を大きく下回っていた。これを是正するには日銀の利上げの加速と財政の健全な運営が不可欠だというのがベッセントの警告だった。
ところが高市政権は、年5兆円規模の財源案も示さないまま食料品の消費税減税へと突き進んだ。自民党内には異論もあったが押し切り、8月5日の臨時閣議で減税方針はすんなり正式決定された。
1989年の消費税導入以来、税率引き下げは初めてだ。消費税は歴代政権が政治的な代償を払いながら築き上げてきた「虎の子」の安定財源である。それが一部とはいえ、わずか一代の政権で失われようとしていた。
失われたのは税収だけではない。社会保障財源として欠かせない消費税の減税には手を付けない、という政権・与党の暗黙の了解も、四半世紀にわたり財政規律の拠り所となってきた「プライマリーバランス(PB、基礎的財政収支)黒字化目標」も高市政権で後退した。
それどころか、高市政権は2040年度までに官民で370兆円超を投資する成長戦略を打ち立て、積極財政を推進しようとした。それらの財源をどう確保するのかについてもまったく明確な道筋を示さなかった。
インフレがもたらす税収増は一時的なものだ。遅れてインフレ分だけ歳出も膨らみ、金利上昇によって1000兆円を超える国債残高の利払い費も急増する。結局、不足する財源は新たな国債発行に頼らざるを得なくなる。
国債とは政府の借金である。借金を返すためにさらに借金を重ねる構図が続けば、債務残高は膨張し続ける。それが未来永劫続けられるなら、まさに財政の「魔法の杖」の存在を証明することになる。だが日本を除くすべての先進国が「そんなうまい話はない」という前提で財政運営に腐心している。日本だけがひとり魔法の杖を手にし、永久に自転車操業を続けられるなどという妄想はまったく現実的ではなかった。
近づくアベノミクス「最後の審判の日」
アベノミクスという「史上最大の経済実験」はまだ終わっていない。高市早苗という日本初の女性首相の誕生が図らずもそのことを世に知らしめた。
だが、安倍が政権維持のエネルギーを溜め込むために膨らませた巨大な負の遺産の深刻さを、高市はどれほど意識していただろうか。いつ破裂するともしれないその危険な遺産を、高市は圧縮するどころか、さらに膨らませても構わないという姿勢を見せた。
マーケットはいつでも政権と国民に牙をむく。急激なショックに見舞われずとも、ゆっくりとだがすさまじく大幅な円安、著しい長期金利の上昇はまだまだ続くかもしれない。恐いのは高市政権も与野党も、そして企業や国民も、はっきりと危機感を抱かぬまま、まるでゆでガエルのごとく少しずつ衰退していくことだ。自分たちでは衰退していることに気づきもせずに。
本来ならそこで、さまざまな方面から警鐘が鳴らされるはずだった。それが政権の政策的暴走を諫める官僚や日銀首脳の仕事だった。あるいは政権に正論を突きつけて論戦を挑む野党、政権を批判するマスメディアの役割ではなかったか。
権力の暴走を止めるはずの『ブレーキ』がなぜ壊れたのか
だが、いずれも弱体化したり、機能不全をおこしたりして、いまや高市の暴走の歯止めになり得ていない。
第2次安倍政権の7年8ヵ月の間に財務省や日銀、自民党税調、内閣法制局、野党など、あらゆる政権に対する牽制機能や対抗勢力がことごとく骨抜きにされ、時には叩き潰され、無視できる存在に貶められた。安倍一強政権にはブレーキ役もチェック機能も不在だった。
高市政権がやろうとしているのは、そうした存在を再び破壊し、権力の単独行を推し進めることではないか。だが、それで日本は持ちこたえられるのか。ひとたび財政破綻や金融危機が起きた時に耐えられるだけの柔構造はあるのだろうか。
アベノミクスの「最後の審判の日」は刻々と近づいている。
なぜ、こうなってしまったのか。次章からアベノミクスと異次元緩和の顚末を順に追ってみたい。
(本記事は、原真人『異次元緩和 経済敗戦と背徳者たち』の一部を抜粋・編集しています)
コメント