老後の暮らしを考えるとき、まず思い浮かぶのは夫婦2人の生活かもしれません。
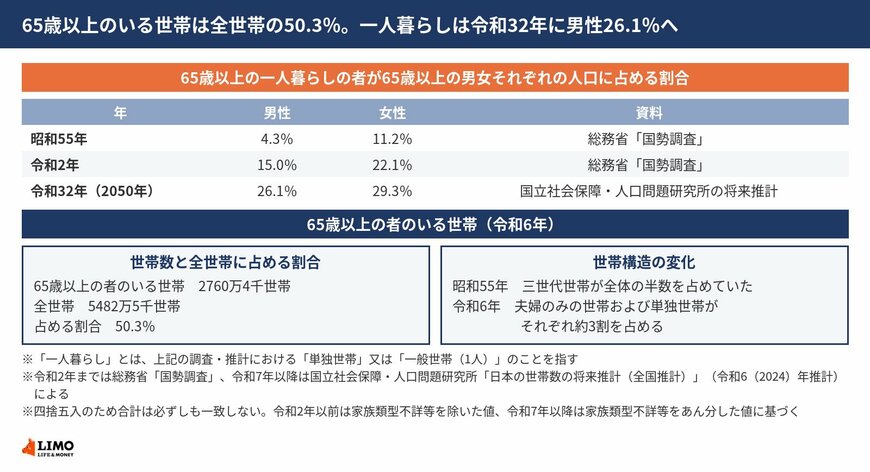
ただし内閣府の高齢社会白書によると、65歳以上の一人暮らしの者の割合は令和2年で男性15.0%、女性22.1%です。令和32年には男性26.1%、女性29.3%になると見込まれています。
この記事では世帯の姿がどう変わってきたかを確認したうえで、老後に年金以外でいくら必要になるのかという不足額の中身を見ていきます。
1. 【高齢社会白書】65歳以上の一人暮らしは令和2年で男性15.0%・女性22.1%
白書は世帯の数と、そのうち一人暮らしの割合を分けて示しています。まず世帯の数からです。
1.1 65歳以上のいる世帯は全世帯の50.3%
出発点は世帯数です。
65歳以上の者のいる世帯について見ると、令和6年現在、世帯数は2760万4千世帯です。全世帯は5482万5千世帯なので、50.3%を占めています。
世帯の半分に65歳以上の人がいる計算になります。高齢者のいる世帯は例外的な形ではなく、多数派になっています。
実績と推計が同じグラフに並んでいるので、どこまでが実績かを分けて読む1/2
出所:内閣府「令和8年版高齢社会白書」第1章第1節3 家族と世帯などをもとにLIMO編集部作成
1.2 三世代世帯が半数だった時代から入れ替わった
中身は大きく変わりました。
昭和55年では世帯構造の中で三世代世帯の割合が一番多く、全体の半数を占めていました。それが令和6年では、夫婦のみの世帯および単独世帯がそれぞれ約3割を占めています。
同居して支える形から、夫婦だけ、あるいは1人で暮らす形へ移っています。世帯の数が増えたのではなく、構成が入れ替わりました。
1.3 一人暮らしは昭和55年に男性4.3%・女性11.2%だった
ここから一人暮らしの話です。
白書は、65歳以上の一人暮らしの者は男女共に増加していると述べています。昭和55年には、65歳以上の男女それぞれの人口に占める割合は男性4.3%、女性11.2%でした。
当時は男性の20人に1人程度です。一人暮らしは高齢期の生活として一般的なものではなく、子や親族との同居が前提に置かれていた時期に当たります。
1.4 令和2年には男性15.0%・女性22.1%まで上がった
40年でどう動いたかです。
令和2年には男性15.0%、女性22.1%となりました。昭和55年と比べると、男性はおよそ3.5倍、女性はおよそ2倍の水準です。
女性のほうが割合は高いものの、伸び方は男性のほうが大きくなっています。差が縮まる方向に動いているということです。
1.5 令和32年には男性26.1%・女性29.3%の見込み
先の見通しも示されています。
令和32年には男性26.1%、女性29.3%となると見込まれています。令和32年は2050年に当たります。
男性は4人に1人を超え、女性は3人に1人に近づく水準です。男女の差は7.1ポイントから3.2ポイントへ縮まる見通しになっています。
1.6 どこまでが実績で、どこからが推計か
数字の性質を分ける必要があります。
資料は、令和2年までは総務省の国勢調査、令和7年以降は国立社会保障・人口問題研究所の日本の世帯数の将来推計(全国推計)によるものです。この将来推計は令和6年推計です。
つまり男性15.0%・女性22.1%までが実績で、男性26.1%・女性29.3%は推計です。同じグラフに並んでいますが、性質が違います。
1.7 「一人暮らし」の定義も確かめておく
言葉の中身にも注記があります。
白書のいう一人暮らしとは、これらの調査・推計における単独世帯または一般世帯(1人)のことを指すと注記されています。
同居している家族がいないという生活実態そのものを直接数えたものではありません。世帯の区分としての一人暮らしです。
1.8 数字の作り方にも注記が付いている
集計上の断り書きも読んでおきます。
四捨五入のため合計は必ずしも一致しません。また令和2年以前は家族類型不詳等を除いた値、令和7年以降は家族類型不詳等をあん分した値にそれぞれ基づいています。実績と推計で不詳の扱いが違います。
棒グラフ上の括弧内の数字は、65歳以上の一人暮らしの者の男女計であると説明されています。男女別の割合と男女計の人数は別の数字なので、引用するときに混ぜないよう注意が要ります。
1.9 1人で暮らすなら、お金はいくら必要か
ここまでで世帯の姿は分かります。
残るのは金額です。夫婦2人を前提にした試算はよく見かけますが、単身の場合はどうなるのか。そもそも老後に足りないとされる金額は、何と何の差なのか。
不足額という言葉の中身を分解しないと、自分に当てはめられません。よく使われる数字の前提から確かめておきます。
なお、老後の不足額の中身と単身世帯の試算については、LIMOの記事「年金以外にいくら必要か?「不足額」の中身と、額面・手取りの差という落とし穴を試算で検証する」から一部を引用・参照しています。
2. 年金以外にいくら必要か、その不足額は何と何の差か
一人暮らしが増えていくなかで、老後に必要な金額はよく試算されます。ただしその不足額が何を引いた数字なのかは、あまり確かめられていません。
不足額の中身は、LIMOの記事「年金以外にいくら必要か?「不足額」の中身と、額面・手取りの差という落とし穴を試算で検証する」から要点を借りて確認します。
2.1 よく使われる4万2434円という数字
まず出発点になっている数字です。
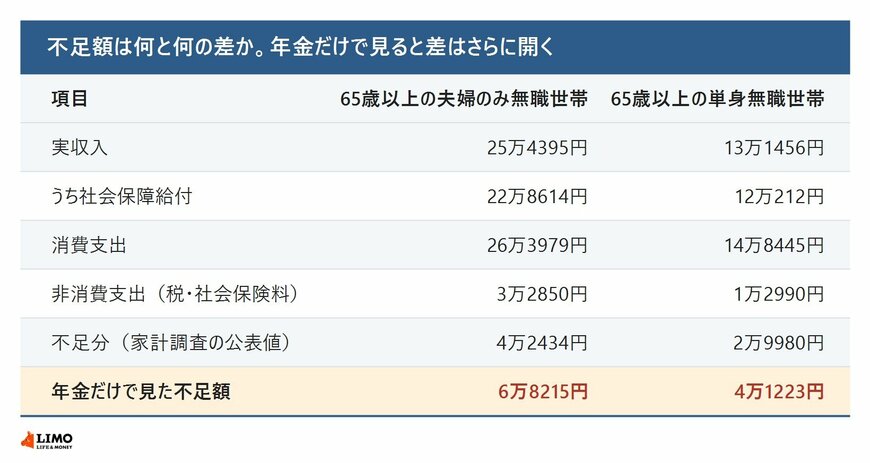
総務省「家計調査報告(家計収支編)」2025年(令和7年)平均(2026年2月6日公表)によると、65歳以上の夫婦のみ無職世帯の実収入は月25万4395円、消費支出は26万3979円でした。
この不足額は、月4万2434円です。この数字が「老後は年金だけで月4万円強足りない」という文脈でよく使われます。
出所:LIMO「年金以外にいくら必要か?「不足額」の中身と、額面・手取りの差という落とし穴を試算で検証する」
この4万2434円は、実収入と消費支出の差ではありません。家計調査は不足分を、実収入と消費支出および非消費支出の計との差として示しています。非消費支出は税や社会保険料で、月3万2850円です。
26万3979円に3万2850円を足した29万6829円から実収入25万4395円を引くと、4万2434円になります。
2.2 実収入には年金以外の収入も入っている
ここにもう1つ前提のずれがあります。
同記事によると、この実収入25万4395円には、社会保障給付だけでなく、勤め先収入や事業収入といった年金以外の収入も含まれています。統計上の実収入は、それらを合算した概念です。
実収入のうち社会保障給付は22万8614円で、実収入の89.9パーセントを占めます。残りの10.1パーセント、約2万5781円は勤労収入などの年金以外の収入です。
つまり4万2434円という不足額は、年金と支出の差ではありません。年金に働いて得た収入を足したものと、支出との差です。
2.3 年金だけで見ると不足額はもっと大きい
年金以外の収入を除くとどうなるかです。
同記事は単身世帯についても同じ分解をしています。実収入13万1456円のうち社会保障給付は12万212円で91.4パーセント、残り8.6パーセントにあたる約1万1244円が年金以外の収入です。家計調査が示す単身無職世帯の不足分は2万9980円です。
年金だけで支出をまかなうと考えると、夫婦のみ無職世帯は29万6829円と22万8614円の差で月6万8215円、単身無職世帯は16万1435円と12万212円の差で月4万1223円が足りません。
非消費支出を入れるかどうかで、不足額は1.5倍以上に変わる2/2
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにLIMO編集部作成
30年間、360か月で単純計算すると、夫婦世帯で約2456万円、単身世帯で約1484万円になります。よく使われる4万2434円を前提にした試算は約1528万円なので、年金だけで見た不足額のほうが夫婦世帯では大きくなります。
年金以外の収入を含めた不足額のほうが公表資料として目にする機会が多い一方、年金だけで見た不足額はそれより大きくなります。同記事は、直感的な予想を裏切る結果だと述べています。
2.4 働いている世帯が平均を押し下げている
なぜそうなるのかにも説明があります。
同記事は、これは勤労収入がある世帯とない世帯を平均した数字である以上、当然に起きる現象だと整理しています。継続雇用で働く世帯の存在が、全体の不足額を見かけ上小さく見せているという構造です。
したがって、退職して年金だけで暮らす前提の人が4万2434円をそのまま自分に当てはめると、必要額を小さく見積もることになります。前提が違うためです。
2.5 年金の平均額も夫婦モデルとは開きがある
収入の側も確かめておきます。
厚生労働省の令和8年度の年金額改定の資料では、夫婦2人分の老齢基礎年金を含む標準的な年金額が月額23万7279円と示されています。令和7年度は23万2784円でした。
一方、同記事が引く厚生労働省年金局の令和6年度厚生年金保険・国民年金事業の概況では、厚生年金保険の老齢年金の平均年金月額は全体で15万289円、男性16万9967円、女性11万1413円です。この平均年金月額には、併給する老齢基礎年金の額が含まれています。
モデルケースは一定の前提を置いた標準的な世帯の額で、しかも令和8年度の額です。令和6年度末時点の個人の平均年金月額とは、前提も年度も違います。男性16万9967円と女性11万1413円の差も5万8554円あり、どちらの数字を前提にするかで見通しが変わります。
2.6 額面と手取りの差も残っている
もう1つ落とし穴があります。
同記事は、年金額として示される数字が額面であり、そこから税や社会保険料が引かれる点を挙げています。手元に残る額は、示された金額より少なくなります。
不足額を計算するときに、収入側だけ額面を使うと差が小さく出ます。支出は実際に払う額なので、比べる基準を揃える必要があるという整理です。家計調査で非消費支出として計上されている3万2850円が、まさにこの引かれる分にあたります。
3. 世帯の姿と、不足額の前提を分けて確かめる
ここまで、高齢者世帯の姿の変化と、老後の不足額の中身を見てきました。
世帯の側は、令和6年現在で65歳以上の者のいる世帯が2760万4千世帯、全世帯5482万5千世帯の50.3パーセントです。昭和55年に半数を占めていた三世代世帯に代わり、令和6年では夫婦のみの世帯と単独世帯がそれぞれ約3割になりました。一人暮らしの割合は昭和55年の男性4.3パーセント・女性11.2パーセントから、令和2年に男性15.0パーセント・女性22.1パーセント、令和32年には男性26.1パーセント・女性29.3パーセントと見込まれています。
金額の側は、よく使われる月4万2434円が実収入と「消費支出および非消費支出の計」との差であること、しかもその実収入には年金以外の収入が含まれていることの2点です。年金だけで見ると不足額は夫婦のみ無職世帯で月6万8215円、単身無職世帯で月4万1223円になり、30年では約2456万円と約1484万円になります。
まずは自分が年金以外の収入を見込むのかどうかを決めるところからになります。自分の年金見込額はねんきん定期便やねんきんネットで確認でき、額面から引かれる税や保険料の見込みは、お住まいの市区町村の窓口や年金事務所にご確認ください。
コメント