(※写真はイメージです/PIXTA)
2025年、トランプ政権下における大規模な関税導入は、世界中の経済市場に大きな影響を及ぼしました。依然として基軸通貨国としての特権を維持する米国は、なぜ半世紀以上にわたり「世界最大の経常赤字国」であり続けられるのでしょうか。本記事では、安田佐和子氏の著書『経済指標のキホン 数値から将来を読み解く』(すばる舎)より、戦後80年の国際金融システムの歴史と密接に結びついた「米国の国際収支」の構造を解説します。
なぜ米国は「最大の経常赤字国」でいられるのか?
●米国は半世紀以上にわたり世界最大の経常赤字国であり続けている
●米国の経常赤字は海外からの資金流入によって支えられている
●ベッセント財務長官は対米投資を直接投資に誘導しようとしている可能性
米国は1970年代以降、世界最大の経常赤字国であり続けています。例えば、国際通貨基金(IMF)のデータベースによると、2025年の米国の経常赤字は1兆1,160億ドルに達し、日本、中国、ユーロ圏の経常黒字(それぞれ2,142億ドル、7,291億ドル、2,882億ドル)の合計を小幅に下回る規模となっています。
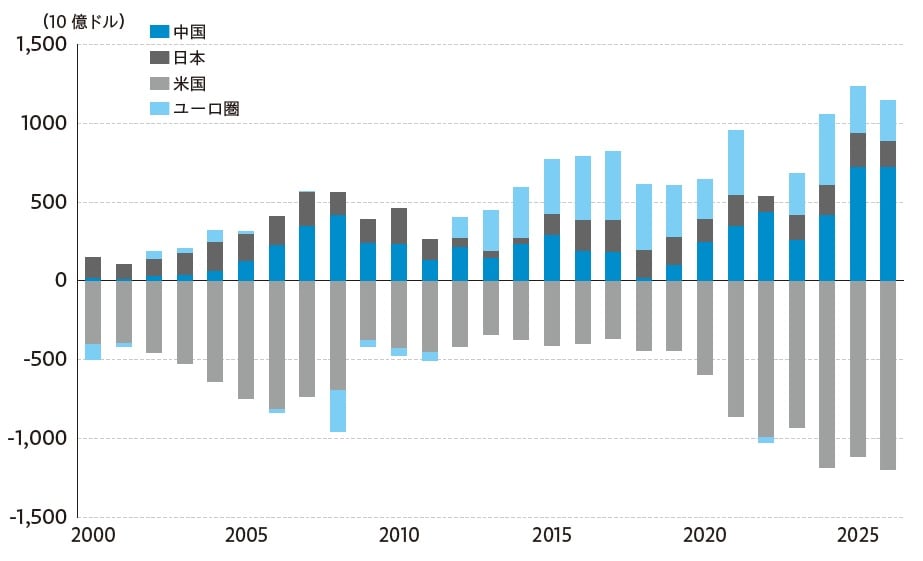
[図表1]世界主要4地域の経常収支出所:国際通貨基金(IMF)よりストリート・インサイツ作成
通常、これだけの赤字を抱える国は、(1)通貨の暴落、(2)長期金利の急騰、(3)資本逃避(キャピタル・フライト)といった危機に陥る可能性がありますが、米国ではそのどれも起きていません。このことは「米国が世界最大の経済力と軍事力を持つから」という理由だけでは説明できません。米国の国際収支の構造は戦後80年の国際金融システムの歴史と密接に結びついているからです。
米国が「経常赤字を出しても許される国」であり続けている理由
以下では、米国が「経常赤字を出しても許される国」であり続けている理由を歴史的に紐解いてみましょう。
ニクソン・ショック(1971年 金とドルの交換停止)
第二次世界大戦後の世界経済を支えたのはドルと金(ゴールド)を結びつける固定相場制、いわゆるブレトンウッズ体制でした。しかし、1960年代後半になるとベトナム戦争と社会保障支出の増加で米国の財政赤字が急拡大し、ドルを金に交換しようとする動きが強まりました。
米国は1971年に金とドルの交換停止を一方的に宣言し、ドルは純粋な信用通貨へ移行しました(ニクソン・ショック)。この瞬間から、「米国が経常赤字を出しても世界がドルを欲しがり続ける限りファイナンス可能」という構造が生まれたのです。
プラザ合意(1985年 ドル高是正の協調介入)
レーガン大統領は1980年代前半に大規模減税と軍拡を同時に行い、米国の財政赤字は急拡大しました。さらに、米連邦準備制度理事会(FRB)がインフレ退治のために高金利政策を取ったことで世界中から資本が流入し、ドル高の進行によって米国の輸出産業が空洞化しました。
米国の経常赤字、日本とドイツの経常黒字が問題視され、1985年のプラザ合意によって先進主要5か国(G5)が協調してドル安誘導を行いました。しかし、米国の経常赤字は国内の貯蓄・投資バランスに起因したものであるため、為替政策のみで解決することはありませんでした。
リーマン・ショック(2008年 グローバル・インバランスの帰結と世界金融危機)
1993年に発足したクリントン政権は円高誘導の口先介入を行うとともに日本に貿易不均衡の是正を求めました。日本経済がバブル崩壊で深刻な低迷に陥るなか、米国は中国との関係を強化しました。ルービン財務長官は回顧録で1997〜98年のアジア危機について「日本の弱さが回復をより困難にし、アジアの不安定性のリスクを高めた。日本の弱さは中国が安定に寄与した役割とは対照的だった」と振り返っています。
2001年に中国がWTO(世界貿易機関)に加盟すると、米国企業は中国に競って進出しました。一方、中国は貿易黒字で得たドルを米国債や住宅ローン担保証券(モーゲージ債)に投資し、米国の長期金利が押し下げられたことで住宅ブームが起こりました。
バーナンキFRB議長(当時)は中国をはじめとする外国の貯蓄過剰(saving glut)によって米国の経常赤字が拡大したと分析しています。ただ、2008年のリーマン・ショックによって米国の不動産バブルは崩壊し、世界金融危機が引き起こされました。
トランプ関税(2025年 基軸通貨としてのドルに疑念)
世界金融危機後に中国は大規模な投資計画で内需を刺激し、従来ほどには米国への資金の環流が行われなくなりました。それでも安全資産としてのドルの地位が揺らぐことはなく、むしろ世界で危機が起こるたびに米国市場に逃避資金が流入するようになりました。
IT産業の成長によって米国一人勝ちの様相が強まり、2014年からドルは上昇を続けてきました。ただ、コロナ禍での財政拡張によって貯蓄投資バランスの不均衡が拡大し、2020年代に入ってからの米国の経常赤字は再び悪化しています。2025年にトランプ大統領が大規模な関税を全世界に対して導入したことで、ドルの信認に対する疑念が生じつつあります。
2025年、トランプ政権下における大規模な関税導入は、世界中の経済市場に大きな影響を及ぼしました。依然として基軸通貨国としての特権を維持する米国は、なぜ半世紀以上にわたり「世界最大の経常赤字国」であり続けられるのでしょうか。本記事では、安田佐和子氏の著書『経済指標のキホン 数値から将来を読み解く』(すばる舎)より、戦後80年の国際金融システムの歴史と密接に結びついた「米国の国際収支」の構造を解説します。
トランプ政権はどのようにしてドルの覇権を守るのか?
2024年の米国の経常収支のなかには、あまり注目されていないながらも大きな変化がありました。
これまで米国の経常収支は財貿易収支(モノを売って稼ぐ力)と第二次所得収支(対価を伴わない移転)が赤字、サービス貿易収支(海外とのサービス取引)と第一次所得収支(海外投資から得られる利子・配当など)が黒字という構造でした。しかし、第一次所得収支は2023年の+526億ドルの黒字から2024年は-410億ドルの赤字に転換してしまったのです(2025年には+128億ドルと再び黒字)。
これがなぜ重要なのでしょうか? 実は、米国は世界最大の対外債務国でありながら第一次所得収支が黒字という極めて特異な構造をこれまで維持していたのです。この背景には2つの理由がありました。
1.第一に、米国企業は世界の成長市場で積極的に直接投資を行い、相対的に高い利益率を確保していたこと
2.第二に、米国債は海外からの安全資産への資金流入によって低い利回りを享受し、米国の証券投資の支払を抑制していたこと
前者については、2024年の直接投資の受取は6,399億ドルと支払の3,429億ドルを上回り、この点に変化はありません。しかし、後者に関しては、2024年の証券投資の受取は221億ドル増の5,196億ドル、支払は971億ドル増の7,748億ドルとなっており、FRBの大幅な利上げによって海外への利払が急増したことがわかります。
トランプ大統領は2025年4月に相互関税の発表で金融市場が混乱した際に、株価の下落では動じませんでしたが、米国債売り(米国債利回りの上昇)にまで波及すると、一律関税(10%)に対する上乗せ分の90日間の適用延期を即座に表明しました。米国政府が外国人の米国債離れの兆候に極めて敏感であることが改めて示された格好です。
トランプ政権は米国の経常赤字についてどのように考えているのでしょうか。
日本では、経済諮問委員会(CEA)のスティーブン・ミラン前委員長(2025年9月から2026年5月までFRB理事を経てヘッジファンドに復帰)がトランプ政権発足前に発表した論考で示した、いわゆる「マールアラーゴ合意」(外国の通貨当局が保有する大部分の外貨準備を売却してドル安調整を行い、残る米国債を100年物国債に交換)がドルの基軸通貨としての地位に疑問を呈した議論として注目されています。しかし、ミラン氏自身がこれは他の人物の意見を紹介したもので、政権の戦略ではないと繰り返し述べています。
実際にトランプ政権の通貨政策を決定しているのはベッセント財務長官です。日本経済新聞ワシントン支局長の河浪武史氏の2025年10月の著書『円ドル戦争40年秘史 なぜ円は最弱通貨になったのか』(日経BP)では、同氏が2025年8月に行ったベッセント長官へのインタビュー内容が詳しく記されています。
ベッセント財務長官はトランプ政権が関税を導入した理由について「重要なのは国際収支のリバランス(再均衡)」と指摘したうえで、
「時間がたつにつれ、関税は角氷(アイスキューブ)のように溶けていく存在です。米国に生産拠点が戻れば輸入量も減って、国際不均衡の是正につながるでしょう」と述べています。さらに、「強いドル」とは「米ドルを基軸通貨として維持し続ける政策」を指し、「米国では過去数十年、貿易赤字で海外に流出したドル資金が、今度は米国の幅広い金融資産に投じられて戻ってくる仕組みでした。(…)これを(米国債のような)証券投資ではなく、製造業の米国回帰につながる直接投資に向けてもらう試みを進めているのです」
と説明しています。
河浪氏は、「米国債や米株のような証券投資は逃げ足が早い。生産拠点のような直接投資であれば、海外マネーは簡単に足抜けできない」という点から、関税交渉での日本からの5,500億ドルの対米投資の合意は「基軸通貨ドルの基盤を固めるための施策だった」と結論づけています。この解釈が正しいとすれば、米国は「途方もない特権」(exorbitant privilege)を維持するための新しい戦略に着手しており、日本はすでにそのなかに組み込まれているのかもしれません。
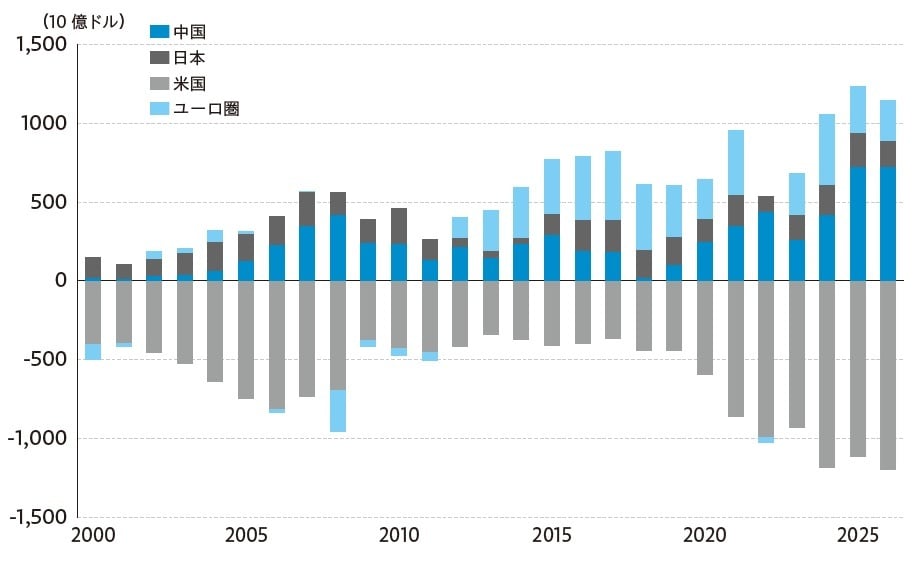
[図表2]米国の経常収支の内訳出所:米経済分析局(BEA)よりストリート・インサイツ作成
安田佐和子
経済アナリスト
ストリート・インサイツ
代表取締役
コメント