将来の年金がいくらになるのかは、現役時代の年収と加入期間で決まります。平均年収400万円で38年間勤務した場合、厚生年金と国民年金を合わせていくらになるのでしょうか。
本記事の後半では、家計の見直しを考えている方から届く「自分の手取りをきちんと把握できていない」というご相談を取り上げます。家計の起点をどこに置けばよいのか、IFAの神田 翔平が回答します。
年金の試算をするとき、多くの方が額面の数字で計算されます。ただ、実際に使えるのは税と社会保険料を引いたあとの金額です。現役時代の給与も同じで、額面で家計を考えていると、どこかで計算が合わなくなります。
老後資金を考えていくうえで公的年金は重要な収入源の一つとなります。
まずはどのような仕組みで年金が運用されているのかと受給額の試算から考えていきましょう。
1. 公的年金は国民年金と厚生年金の2階建て
たとえ平均年収が400万円と同じでも、38年間の勤務期間中に厚生年金へ加入していたかどうかで、老後に受け取る年金額は大きく変わってきます。
はじめに、公的年金の基本的な構造について確認しておきましょう。
日本の公的年金制度は、国民年金と厚生年金からなる2階建ての構造になっています。
1階部分が基礎となる国民年金(老齢基礎年金)で、その上に2階部分として厚生年金が乗る形です。
1階の国民年金に、2階の厚生年金が乗る形です1/5
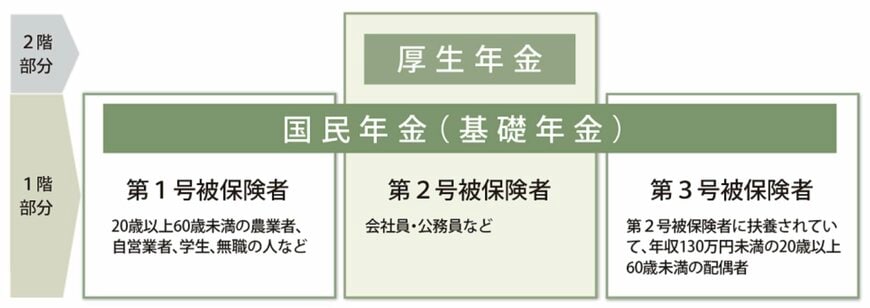
国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入を義務付けられている制度です。
保険料は原則として一律なので、将来の受給額に大きな差が生まれにくい仕組みといえます。
一方、厚生年金は国民年金に上乗せして支給される年金で、主に会社員や公務員が加入します。
こちらは収入に応じて保険料が決まるため、受け取る年金額も個人によって差が出やすいのが特徴です。
次の章では、国民年金と厚生年金の両方を受け取る場合を想定し、「平均年収400万円」「勤続38年」の条件で、老後の年金月額がいくらになるのかを見ていきましょう。
2. 年収400万円・38年勤務なら年金は月額約13万6000円
この章では、生涯の平均年収を400万円とし、民間企業に38年間勤務したと仮定して、以下の条件で老後に受け取れる年金額の目安を計算します。
2.1 厚生年金の受給額はどのくらいになるのか
厚生年金の受給額は、所定の計算式を用いて算出することが可能です。
年金額=報酬比例部分+経過的加算+加給年金額
「経過的加算」とは、定額部分の金額が老齢基礎年金の額より多い場合に差額を補うもので、「加給年金」は生計を共にする配偶者や子がいる場合に支給される年金です(どちらも一定の要件を満たす必要があります)。
今回の試算では、年金額の大部分を占める「報酬比例部分」に絞って計算するため、「経過的加算」と「加給年金額」は計算に含めません。
報酬比例部分は、決められた計算式によって算出されます。
2003年3月までと4月以降で、掛ける率が変わります2/5
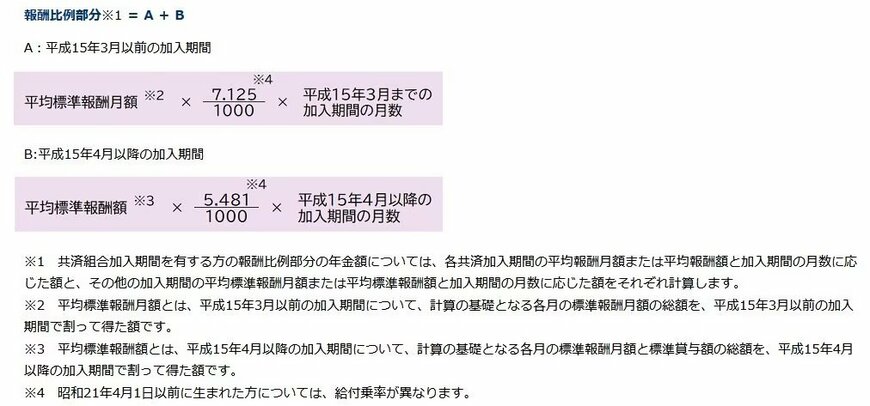
報酬比例部分=A+B
「平均標準報酬月額」は、2003年3月以前の加入期間が対象で、各月の標準報酬月額の合計を加入月数で割って算出します。
一方、「平均標準報酬額」は2003年4月以降の加入期間が対象となり、標準報酬月額と標準賞与額の合計を加入月数で割ることで求められます。
例えば、2003年4月以降に38年間厚生年金に加入し、生涯の平均年収が400万円だったと仮定します。
この場合、賞与を含む年収を12で割った約33万3000円が、平均標準報酬額の目安と考えられます。
この条件で簡単に計算すると、厚生年金の年額は約83万円になります。
2.2 国民年金(老齢基礎年金)の受給額を計算
厚生年金の加入者は「第2号被保険者」となり、将来は国民年金と厚生年金の両方を受け取ることになります。
ここでは、年金制度の1階部分にあたる国民年金の受給額を見ていきましょう。
国民年金の受給額は、以下の式で計算されます。
満額に、納付済月数を480カ月で割った割合を掛けます3/5
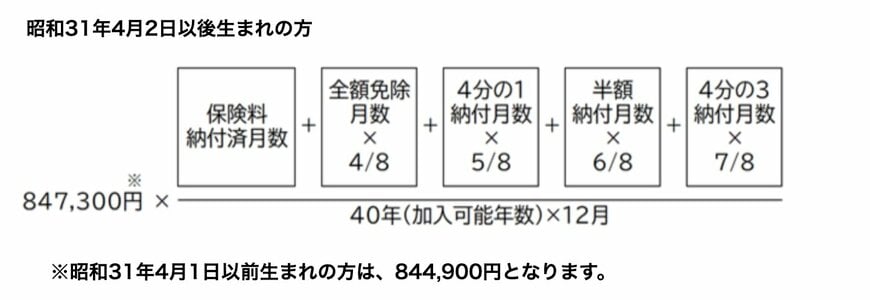
出所:日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
84万7300円に「保険料納付済月数 ÷ 加入可能月数(480カ月)」を掛けて計算します(※昭和31年4月2日以降に生まれた方が対象)。
もし、22歳から60歳までの38年間(456カ月)保険料を納付した場合、国民年金として受け取れる年額は約80万円です。
これらの試算を合計すると、「年収400万円」で「38年間」勤務した場合、国民年金と厚生年金を合わせた受給額は年額で約163万円、月額換算で約13万6000円という結果になります。
3. 実際の受給者はいくら受け取っているのか
前の章では、「平均年収400万円」「勤続38年」というモデルケースで、受け取れる年金月額の目安を計算しました。
それでは、現在実際に年金を受給しているシニア世代は、どのくらいの金額を受け取っているのでしょうか。
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によれば、国民年金を含む厚生年金受給者の分布は以下のようになっています。
月15万円以上がほぼ半数で、10万円未満も2割近くいます4/5
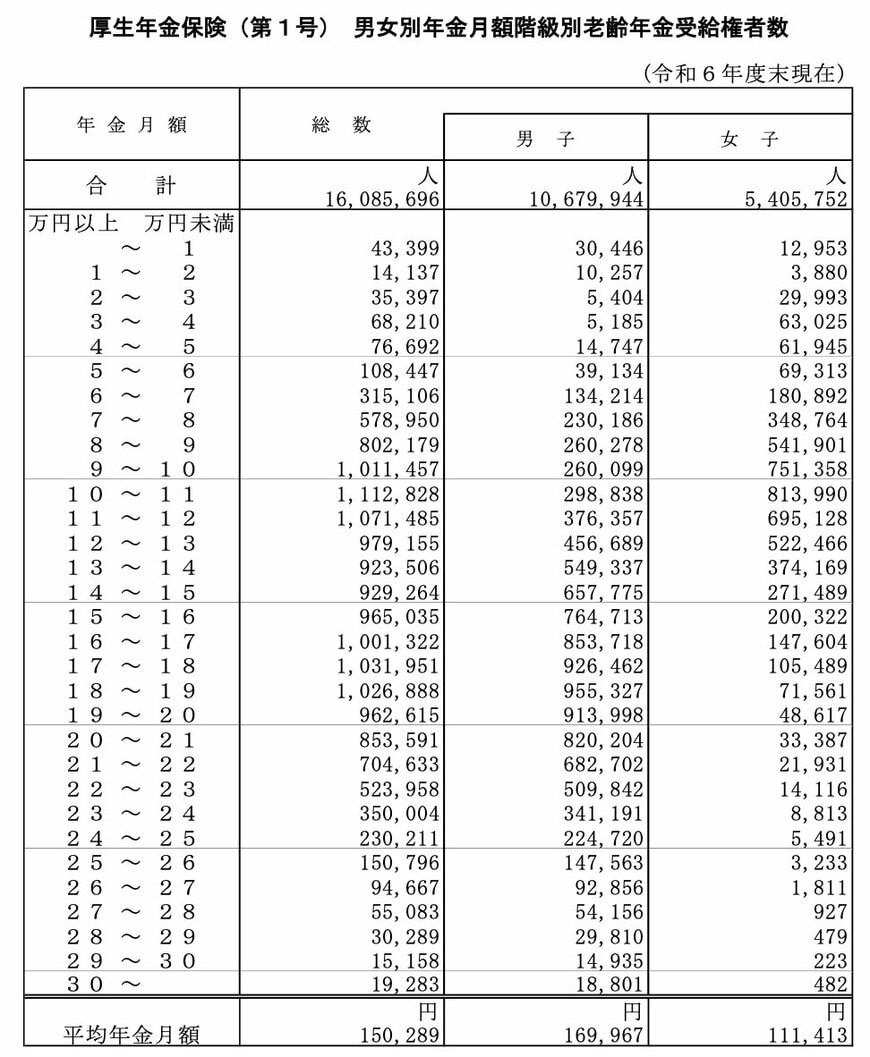
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
国民年金と厚生年金の両方を受け取っている人のうち、月額15万円以上を受給しているのは全体の約49.8%と、およそ半数を占めています。
一方で、受給額が月額13万円に届かない人も全体の約38.7%います。今回試算した約13万6000円を下回る人は、13万円以上14万円未満の区分にも含まれるため、これよりさらに多くなります。
ただし、これらの金額はすべて額面であり、実際の手取り額はここから税金や社会保険料が天引きされるため、注意が必要です。
4. 年金の額面から引かれる税金・社会保険料
これまでの章で「平均年収400万円で38年間勤務した場合」を例に、将来の年金額の目安を示しましたが、この金額はあくまで額面であり、全額を受け取れるわけではありません。
年金も現役時代の給与と同じように、税金や社会保険料が天引きされる仕組みのため、実際に手元に入る金額は額面よりも少なくなります。
年金から天引きされる主な税金や社会保険料は以下の通りです。
参考までに、総務省の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯の家計収支を見てみましょう。
実収入から税と社会保険料が引かれ、手取りは11万8465円になります5/5
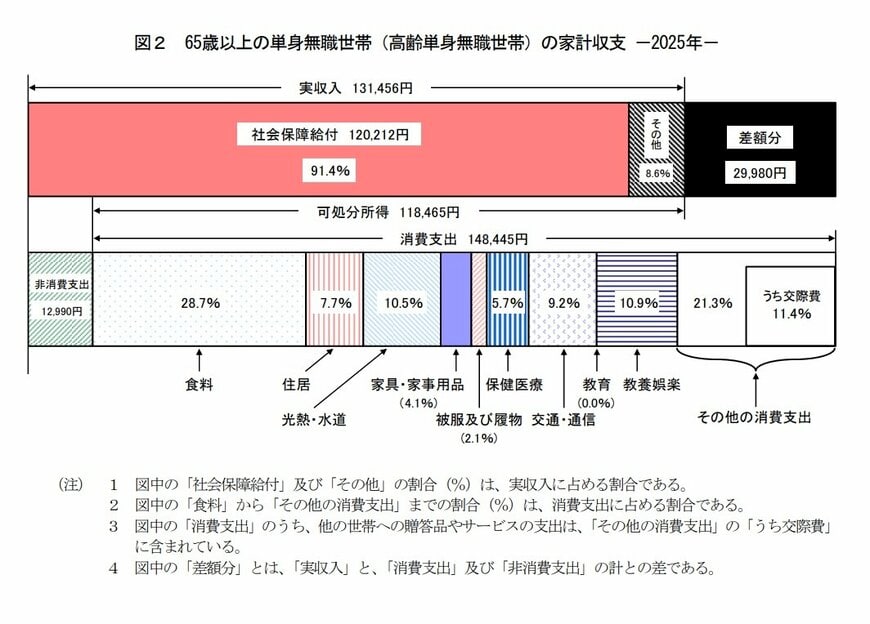
出所:総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
このデータでは、年金などの実収入13万1456円に対して、税金や社会保険料が1万2990円天引きされ、手取り額は11万8465円となっています。
天引きされる金額は住んでいる地域や収入、世帯構成によって変わりますが、一般的には収入の10%から15%程度が目安とされています。
なお、2026年度の年金額そのものについては、LIMOの記事「【2026年度の年金額】国民年金の満額は月7万608円。増えた分は「月1300円」、夫婦のモデル世帯はいくらに?」でまとめています。
5. 手取りをちゃんと把握していない?家計の起点づくりに悩む人へのアドバイス。IFA・神田 翔平が伝えたいこと
家計を見直したいというご相談で、最初につまずくのが「自分の手取りがいくらか分からない」という点です。
給与明細を見てはいても、額面と手取りのどちらを基準に考えればよいのか整理できていない方は少なくありません。ここでは、実際のご相談を組み合わせて再構成した内容をもとに、家計の起点の作り方を整理します。
5.1 ご相談で多いお悩みは「額面と手取りのどちらで家計を考えればよいか分からない」

お客様
家計を見直したいと思っているのですが、そもそも自分の手取りがいくらなのかをきちんと把握できていません。給与明細は毎月見ているものの、控除の項目が多くて何が引かれているのかまで追えていない状態です。年収で考えると余裕があるように思えるのに、実際には毎月あまり残らないので、どこかで感覚がずれているのだと思います。まず何から把握すればよいのか、順番を教えていただきたいです。
5.2 【IFA・神田 翔平が回答】年間の手取り総額から始めて、月あたりに割り戻す
順番としては、まず1年間の手取り総額を出すところからです。毎月の振込額を12カ月分と、賞与の振込額を足してください。源泉徴収票があれば、支払金額から所得税と社会保険料を引いた金額でも近い数字が出ます。次に、その年間手取りを12で割ります。ここで出た金額が、賞与も含めてならした毎月の実力値です。多くの方は月々の振込額だけを見ているので、この数字より低く見積もっています。最後に、1年間の支出総額を同じように出して並べる。この2つがそろえば、年に何十万円残っているのかがはっきりします。家計の起点はここです。
実際に貯蓄に回せる金額がわかってくると、具体的にどんな手段を将来の資産形成に使っていくことができるのかが考えやすくなります。
流動性高く積立していく部分と、ある程度強制力を持って貯めていく部分で分けて考えましょう。
6. 額面ではなく手取りで見通しを立てる
今回は、平均年収400万円で38年間勤務した場合の年金額と、実際の受給者のデータを確認してきました。
試算では、厚生年金と国民年金を合わせて年額約163万円、月額約13万6000円という結果でした。実際の受給者を見ると月額15万円以上が49.8%を占める一方、13万円に届かない人も約38.7%います。年金額の個人差は小さくありません。
そして、この金額は額面です。税金と社会保険料が引かれるため、手元に残るのは10〜15%ほど少ない金額になります。
まずは、ねんきん定期便やねんきんネットでご自身の見込み額を確かめてみてください。そのうえで、そこから1割から1割5分を引いた手取りの目安を出し、いまの1カ月の支出と並べる。この作業をすると、老後にいくら足りないのかが数字で見えてきます。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度を使う方法や、家計の見直し、長く働いて厚生年金の加入期間を伸ばすことなどがあります。
額面ではなく手取りで考える。この一点を変えるだけで、見通しの精度はかなり上がります。まずはご自身の数字を確かめるところから始めてみてはいかがでしょうか。
コメント